L'essentiel en bref
- Le régime fiscal n'est pas un détail : il modifie le résultat imposable et la rentabilité après impôt.
- Petites typologies proches des pôles d'études ou d'emploi : le meublé s'impose souvent ; typologies familiales : la location nue.
- Le bail meublé permet d'ajuster plus souvent le loyer, au prix d'une rotation plus forte.
- Un meublé suppose un équipement complet, conforme à la liste réglementaire, et son renouvellement.
Deux régimes, deux logiques
La location nue relève des revenus fonciers, la location meublée des bénéfices industriels et commerciaux. Cette différence n'est pas administrative : elle change la façon dont le résultat imposable est calculé, et donc la rentabilité après impôt.
Nos fiches détaillées présentent les avantages chiffrés de chaque cadre, avec leur date de vérification et les sources officielles. Le présent article porte sur la décision elle-même.
Le bien commande souvent la réponse
Un studio ou un deux-pièces proche d'un campus, d'un hôpital ou d'un pôle d'emploi se loue naturellement meublé, à des locataires mobiles. Un trois ou quatre-pièces familial se loue mieux nu, à des ménages qui restent plusieurs années.
Tenter d'imposer un régime à un bien qui ne s'y prête pas produit de la vacance. Le marché local a toujours le dernier mot sur le type de bail.
Durée des baux et rotation
Le bail nu offre une durée longue et une stabilité appréciable : moins de rotation, moins de frais de remise en état, une gestion plus légère. Le bail meublé, plus court, permet en revanche de réviser le loyer plus souvent et d'ajuster à la demande.
La rotation a un coût réel : périodes sans loyer, ménage, petits travaux, remplacement de mobilier. Elle doit être intégrée dans le calcul, pas oubliée au profit du loyer affiché.
Quel bail pour votre projet ?
Indiquez le secteur visé : nous confrontons les deux hypothèses avec la demande locale.
Le meublé demande un vrai équipement
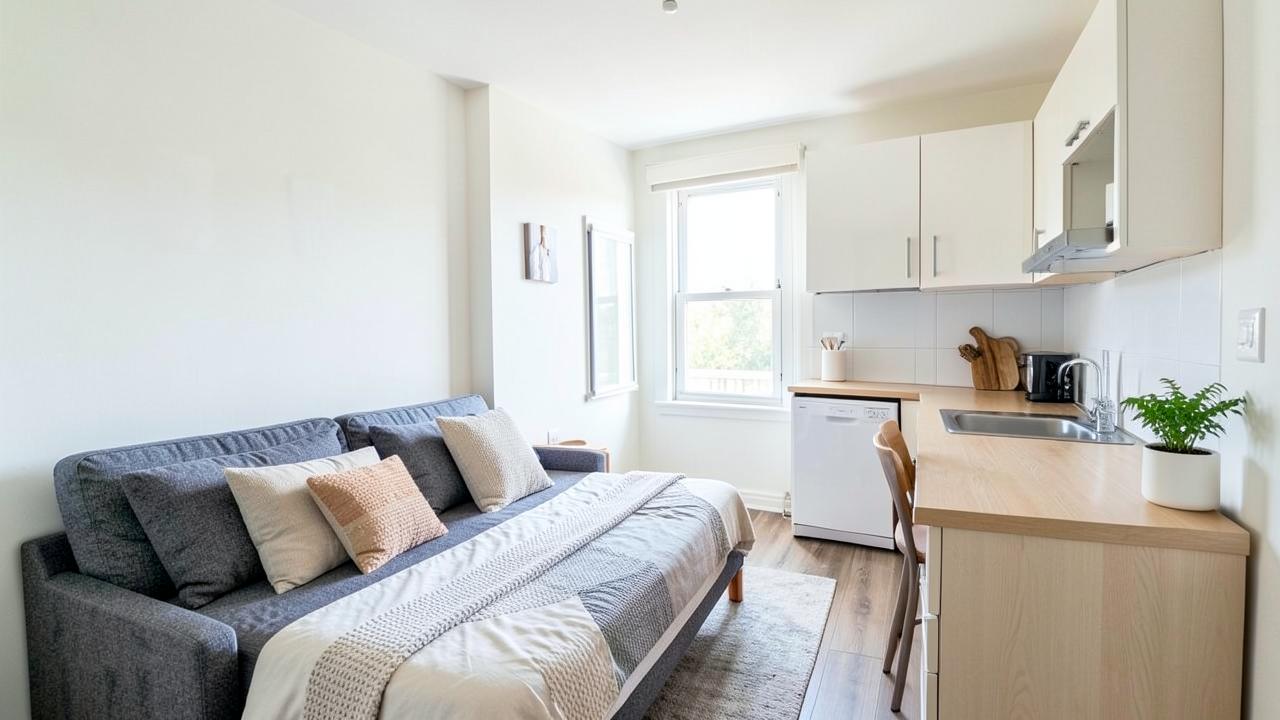
Une location meublée suppose un logement réellement équipé pour vivre immédiatement : mobilier, literie, rangements, équipements de cuisine, vaisselle. La liste des éléments obligatoires est fixée par la réglementation.
Cet équipement représente un investissement initial et un poste de renouvellement. Un meublé sous-équipé se loue mal et fragilise la qualification même du bail.
Ce que le neuf apporte dans les deux cas
Faibles charges énergétiques, absence de travaux à court terme, garanties de construction, conformité aux normes actuelles : autant d'éléments qui réduisent l'imprévu, quel que soit le régime choisi.
Pour un investisseur, cela signifie surtout une prévisibilité meilleure : les premières années d'un logement neuf sont rarement le moment des dépenses lourdes, contrairement à l'ancien non rénové.
Comment nous procédons
Nous partons du secteur et du type de lot, puis nous confrontons les deux hypothèses avec la demande locale réellement observée : typologies recherchées, durée moyenne d'occupation, saisonnalité éventuelle.
Nous ne promettons ni rendement ni plus-value. Nous fournissons des repères vérifiables et nous vous orientons vers un professionnel de la fiscalité pour la décision finale du régime.
Voir les programmes adaptés à la location
Nous sélectionnons des lots cohérents avec la demande locative de votre secteur.
Questions fréquentes
Le meublé rapporte-t-il toujours davantage ?
Peut-on passer de la location nue au meublé ?
Un logement neuf peut-il être loué immédiatement ?
Où trouver les avantages chiffrés de chaque régime ?
Pour aller plus loin sur le site
Sources et vérification
Ce texte est rédigé par la rédaction Ouest-Neuf. Les valeurs chiffrées, plafonds et dates réglementaires ne sont pas reproduits ici : ils changent avec les textes en vigueur et se lisent aux sources officielles ci-dessous.
Sources de cet article : Impots.gouv.fr — Revenus de location · Service-public.fr — Bail d'habitation · ANIL — Louer un logement