L'essentiel en bref
- Le prix se paie par fractions, selon les étapes du chantier, dans les limites fixées par la réglementation.
- Pendant les travaux, vous payez des intérêts sur les sommes déjà débloquées : ils augmentent à chaque appel de fonds.
- Demandez deux simulations : charge pendant la construction, puis mensualité après livraison.
- La garantie d'achèvement doit figurer dans l'acte : c'est elle qui sécurise vos versements.
Le paiement suit l'avancement du chantier
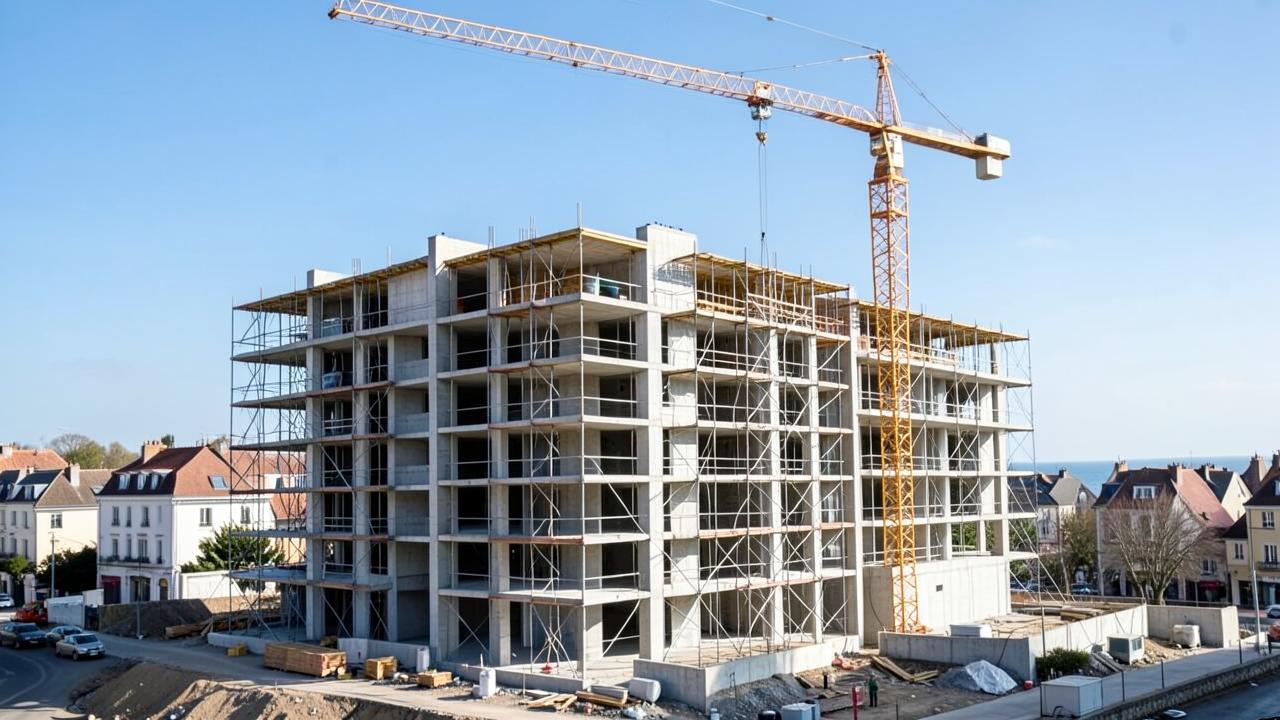
Une vente en l'état futur d'achèvement s'accompagne d'un échéancier : une part à la signature, puis des fractions appelées à mesure des étapes de construction, et le solde à la livraison. Les pourcentages maximaux applicables à chaque étape sont encadrés par la réglementation.
Cet échéancier figure dans l'acte. Il est utile de l'annexer à votre plan de trésorerie personnel, car il conditionne le déblocage progressif du prêt.
Les intérêts intercalaires, expliqués simplement
Tant que le prêt n'est pas entièrement débloqué, vous ne remboursez pas encore de capital : vous payez des intérêts sur les seules sommes déjà versées au promoteur, ainsi que l'assurance. Ces intérêts augmentent donc à chaque appel de fonds.
Leur montant total dépend de la durée du chantier, du taux obtenu et de la répartition des appels. C'est un coût réel, à intégrer au budget de la période de construction, distinct de la mensualité définitive.
Différé, franchise et anticipation
Les banques proposent des montages différents : différé partiel avec paiement des intérêts au fil de l'eau, différé total qui capitalise, ou lissage avec un prêt aidé. Chacun modifie la charge pendant les travaux et le coût total du crédit.
Demandez systématiquement deux simulations : la charge mensuelle pendant la construction et la mensualité après livraison. C'est la comparaison qui compte lorsqu'on est encore locataire pendant les travaux.
Chiffrer la période de construction
Nous reprenons l'échéancier du programme et calculons la charge réelle mois par mois.
Le cas fréquent : loyer et chantier en même temps
Beaucoup d'acheteurs paient un loyer pendant la construction. La question à trancher avant de réserver est donc : quelle somme puis-je consacrer, chaque mois, au cumul du loyer et de la charge de la période de travaux ?
Un projet solide prévoit une marge, car un chantier peut se décaler. Un décalage n'est pas dramatique lorsqu'il a été anticipé dans le plan de trésorerie ; il devient douloureux lorsqu'il ne l'a pas été.
Exemple de méthode : construire son plan de trésorerie
Un couple locataire réserve un trois-pièces livrable dans dix-huit mois. Il reporte sur un tableau les dates prévisionnelles d'appels de fonds, ajoute la charge d'intérêts estimée par sa banque pour chaque palier, puis additionne son loyer actuel. Le total mensuel maximal atteint pendant la construction devient son critère de décision, avant même le choix du lot.
- À demander au promoteur : Échéancier prévisionnel des appels de fonds
- À demander à la banque : Charge pendant travaux et mensualité après livraison
- À prévoir : Marge pour un décalage de chantier
Illustration de méthode rédigée par la rédaction Ouest-Neuf. Aucun montant réel n'est indiqué : les taux et échéanciers dépendent de la banque et de l'opération.
Les garanties qui sécurisent vos versements
La garantie d'achèvement est le point central : elle assure que le logement sera terminé même en cas de défaillance du constructeur. Elle doit être mentionnée et justifiée dans l'acte.
S'ajoutent les garanties propres à la construction, qui prennent effet à la réception des travaux et couvrent, selon leur nature, le fonctionnement des équipements et la solidité de l'ouvrage.
Comment nous intervenons
Nous reprenons avec vous l'échéancier du programme, nous chiffrons la charge pendant les travaux avec les hypothèses de votre banque, et nous vérifions que les prêts aidés éventuels sont bien articulés avec le prêt principal.
Notre accompagnement est gratuit et sans honoraires ajoutés à la grille du promoteur : nous n'avons aucun intérêt à vous voir signer un montage tendu.
Un projet à sécuriser ?
Nous vérifions les garanties, l'échéancier et l'articulation des prêts avec vous.
Questions fréquentes
Les intérêts intercalaires sont-ils évitables ?
Que se passe-t-il si la livraison est décalée ?
Peut-on refuser de payer un appel de fonds ?
Un prêt aidé change-t-il l'échéancier ?
Pour aller plus loin sur le site
Sources et vérification
Ce texte est rédigé par la rédaction Ouest-Neuf. Les valeurs chiffrées, plafonds et dates réglementaires ne sont pas reproduits ici : ils changent avec les textes en vigueur et se lisent aux sources officielles ci-dessous.
Sources de cet article : Service-public.fr — Vente en l'état futur d'achèvement · ANIL — Financement et prêts · Légifrance — Code de la construction et de l'habitation