Financement immobilier à Saint-Malo : prêt, apport et aides pour votre achat
Un accompagnement de mise en relation gratuit avec des courtiers et professionnels du financement, adaptés à votre projet malouin.
Acheter à Saint-Malo, à Paramé, à Saint-Servan ou ailleurs sur la Côte d'Émeraude suppose de bien calibrer son financement. Capacité d'emprunt, apport, assurance et aides mobilisables : on vous met en relation avec les bons interlocuteurs.
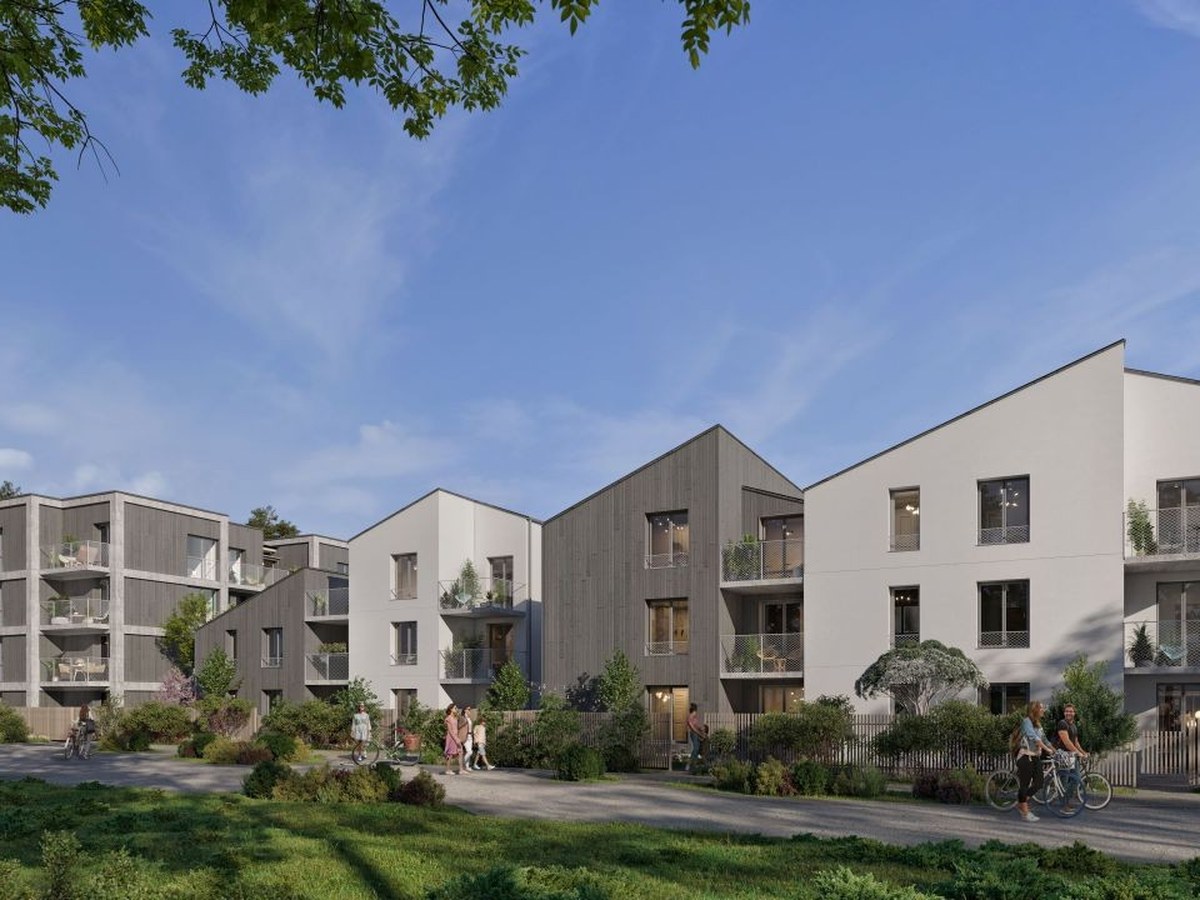
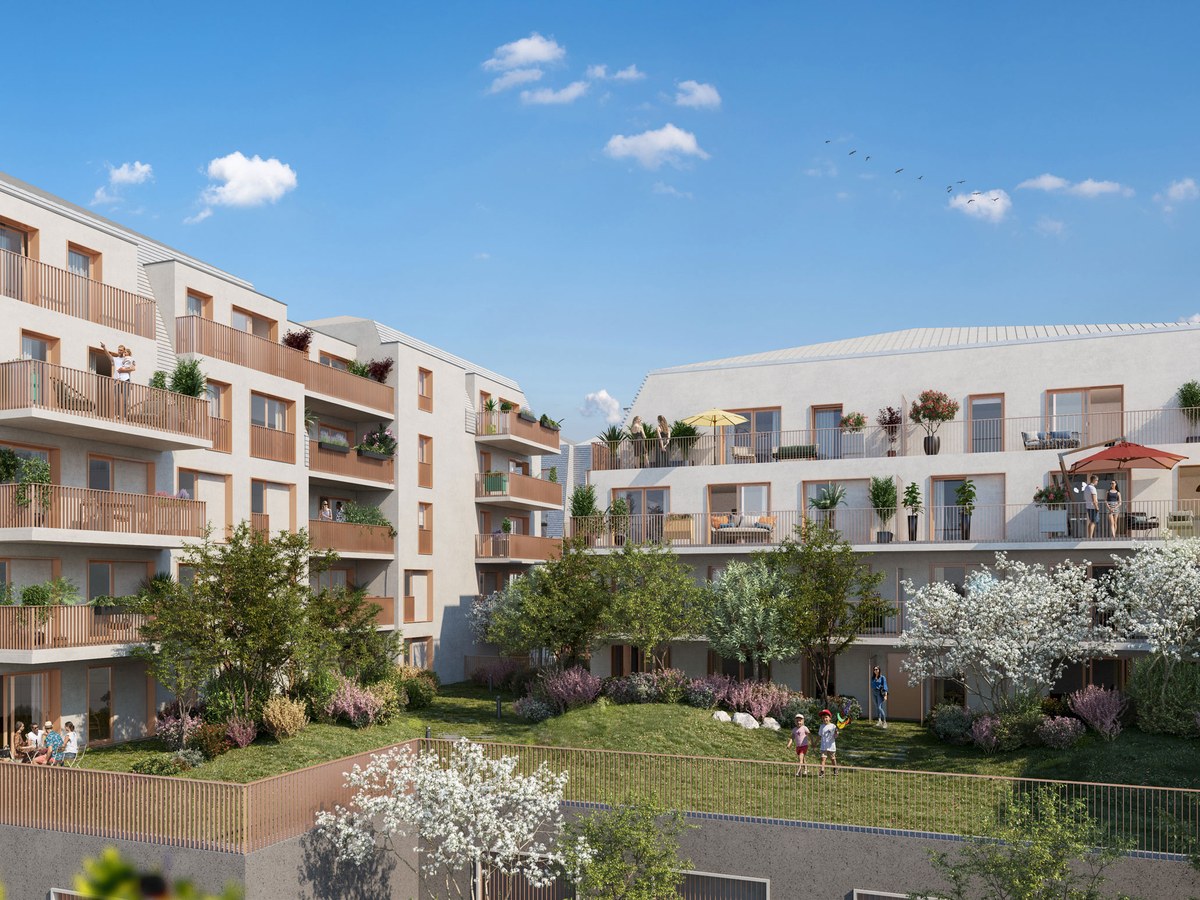
Écoquartier de Lorette — Saint-MaloDu 2 au 4 pièces et maison 5 piècesLivraison 1er trimestre 2027
MaloRette
À partir de226 000 €
Le neuf dans l'écoquartier de Lorette, jardins partagés et matériaux biosourcés.
Appartements avec balcon, terrasse ou jardin privatif et une maison individuelle clé en main, au cœur d'un ensemble paysager de l'écoquartier de Lorette. Matériaux biosourcés, belles performances thermiques et parkings en sous-sol. Les jardins partagés et les cheminements piétons donnent au quartier une ambiance de village, à neuf minutes de la gare TGV et à dix minutes des plages et de l'Intra-Muros.
Visuels non contractuels ; prix et disponibilités à confirmer.
Calculer sa capacité d'emprunt
Avant de visiter un bien à Intra-Muros ou dans le quartier Gare / Rocabey, il est utile de connaître précisément sa capacité d'emprunt. Elle dépend de vos revenus, de votre taux d'endettement, de la durée du prêt et du niveau des taux en vigueur. Un courtier peut affiner ce calcul en tenant compte de votre situation personnelle et des spécificités du marché local, que vous visiez un appartement à Paramé ou une maison à Rothéneuf.
L'apport personnel, un levier à ne pas négliger
Un apport solide rassure les banques et peut permettre d'obtenir de meilleures conditions de taux, notamment pour un achat à Saint-Servan ou dans le secteur de La Madeleine. Il couvre généralement les frais annexes, dont les frais de notaire, et parfois une partie du prix du bien. Les montants attendus varient selon les établissements et votre profil emprunteur, d'où l'intérêt d'un comparatif mené par un professionnel indépendant.
Courtage et assurance emprunteur
Faire appel à un courtier permet de comparer plusieurs offres bancaires sans multiplier les démarches, que votre projet se situe à Marville, dans la couronne sud ou ailleurs dans l'agglomération malouine. L'assurance emprunteur, obligatoire pour la majorité des prêts, peut elle aussi être mise en concurrence : la délégation d'assurance reste un droit qui permet souvent de réduire le coût total du crédit.
Deux parcours de financement bien différents
Acheter un logement neuf ou un bien ancien à Saint-Malo n'implique pas le même accompagnement financier. Pour un achat dans le neuf, notamment en VEFA, le prêt est débloqué par appels de fonds successifs au fil de l'avancement du chantier, et plusieurs aides comme le PTZ ou le BRS peuvent s'appliquer sous conditions. Pour un achat dans l'ancien, le déblocage se fait en une fois et le budget travaux doit être anticipé dans le plan de financement. Dans les deux cas, nous vous mettons en relation avec un courtier adapté à votre projet, sans frais de notre part.
Les appels de fonds en VEFA : comprendre le calendrier de paiement
Acheter un logement neuf à Saint-Malo, que ce soit à Rothéneuf, dans le secteur de Marville ou à proximité du quartier Gare / Rocabey, implique un mode de financement particulier : la vente en l'état futur d'achèvement. Contrairement à un achat dans l'ancien où le prix est versé en une seule fois chez le notaire, le prix d'un bien en VEFA est réglé progressivement, au fil de l'avancement des travaux.
Ce calendrier d'appels de fonds est encadré par la loi et suit des paliers fixes liés à l'achèvement des différentes phases de construction : fondations, mise hors d'eau, mise hors d'air, puis achèvement des travaux. La banque débloque les sommes correspondantes au fur et à mesure, ce qui signifie que vous ne payez que ce qui a réellement été construit.
Pour l'emprunteur, cela change la nature des intérêts intercalaires à anticiper : tant que l'intégralité du prêt n'est pas débloquée, les intérêts ne portent que sur les sommes effectivement versées. Un courtier habitué aux opérations neuves sur la Côte d'Émeraude peut vous aider à structurer ce plan de financement et à anticiper son impact sur votre budget mensuel pendant la durée du chantier.
Déblocage progressif du prêt selon l'avancement du chantier
Intérêts intercalaires calculés sur les sommes réellement versées
Calendrier encadré par la réglementation de la VEFA
PTZ, BRS et prêts employeur : quelles aides cumulables à Saint-Malo
Plusieurs dispositifs d'aide à l'accession peuvent alléger le coût d'un achat immobilier, sous réserve de respecter les conditions de ressources et de localisation du bien. Le prêt à taux zéro, réservé aux primo-accédants pour l'achat d'une résidence principale, permet de financer une partie du prix sans intérêts, ce qui réduit d'autant le montant à emprunter auprès de la banque.
Le bail réel solidaire, lorsqu'il est proposé sur certains programmes de l'agglomération malouine, dissocie le foncier du bâti : vous achetez les murs mais le terrain reste la propriété d'un organisme foncier solidaire, ce qui abaisse mécaniquement le prix d'acquisition et donc le montant à financer. Ce mécanisme peut s'appliquer aussi bien à Paramé qu'à Saint-Servan ou dans la couronne sud, selon les opérations disponibles.
Certains employeurs, notamment dans la fonction publique ou de grandes entreprises, proposent des prêts complémentaires à taux préférentiel ou des aides à l'accession. Ces dispositifs se cumulent souvent avec le PTZ et le prêt principal, à condition de vérifier leur compatibilité avec votre projet et votre statut professionnel. Un courtier peut vous aider à articuler ces différentes sources de financement dans un plan cohérent.
PTZ : financement sans intérêts sous conditions de ressources
BRS : dissociation du foncier et du bâti, prix d'acquisition réduit
Prêts employeur : complément possible selon votre statut professionnel
Clarifiez votre plan de financement avant de vous engager
Capacité d'emprunt, apport, durée du prêt : chaque paramètre mérite d'être vérifié avant une offre d'achat à Saint-Malo. Nous vous mettons en relation avec un courtier pour y voir clair.
Rocabey — Saint-MaloDu studio au 5 piècesLivraison 1er trimestre 2028
Explora
À partir de243 000 €
Un logement neuf à Rocabey, entre centre-ville malouin et plage du Sillon.
Des immeubles contemporains autour d'un cœur d'îlot paysager, à quelques minutes du centre malouin. Pièces de vie lumineuses ouvertes sur un balcon ou une large terrasse, cuisines équipables et souvent une pièce en plus pour le télétravail. Les duplex de rez-de-jardin profitent d'un vrai jardin privatif, rare aussi près de la gare et des plages. Stationnement et local à vélos sécurisé complètent la résidence.
Visuels non contractuels ; prix et disponibilités à confirmer.
Anticiper le budget travaux pour un achat dans l'ancien
À Intra-Muros comme dans les quartiers plus résidentiels de Saint-Malo, le bâti ancien nécessite souvent des travaux de rénovation, qu'il s'agisse de mise aux normes électriques, d'isolation ou de rafraîchissement général. Contrairement à un achat neuf où le logement est livré conforme aux normes en vigueur, l'ancien demande d'intégrer ce poste de dépense dès le montage du plan de financement.
Le prêt immobilier classique peut inclure une enveloppe travaux, financée en même temps que l'acquisition, à condition de présenter des devis précis aux établissements prêteurs. Cette approche évite de solliciter un second emprunt après la signature et permet de lisser les mensualités sur une durée unique.
Pour estimer ce budget travaux avec justesse, il est recommandé de faire intervenir des artisans qualifiés avant de finaliser l'offre d'achat, particulièrement pour les biens situés dans le périmètre historique où certaines contraintes architecturales peuvent s'appliquer. Un accompagnement par des professionnels du bâtiment permet d'éviter les mauvaises surprises une fois les clés en main.
Intégrer les devis travaux dans le plan de financement initial
Éviter un second emprunt après l'acquisition
Vérifier les contraintes architecturales propres au bâti ancien malouin
Choisir entre taux fixe, taux variable et durée d'emprunt
Le choix du type de taux et de la durée du prêt a un impact direct sur le coût total du financement et sur la capacité d'emprunt. Un taux fixe garantit une mensualité stable sur toute la durée du crédit, ce qui facilite la projection budgétaire sur le long terme, un critère souvent déterminant pour un achat de résidence principale à Saint-Malo.
La durée du prêt influence également le montant empruntable : allonger la durée réduit la mensualité mais augmente le coût total des intérêts. À l'inverse, une durée plus courte limite ce coût mais suppose des revenus suffisants pour absorber des mensualités plus élevées. Ce calibrage dépend de votre situation professionnelle, de votre âge et de vos projets à moyen terme.
Un courtier peut simuler plusieurs scénarios de durée et de taux pour identifier l'équilibre le plus adapté à votre projet, qu'il s'agisse d'un investissement locatif à Paramé ou d'une résidence principale à Saint-Servan. Cette comparaison permet souvent de dégager une marge de négociation supplémentaire auprès des banques.
Taux fixe : stabilité des mensualités sur toute la durée
Durée du prêt : arbitrage entre mensualité et coût total
Simulation multi-scénarios recommandée avant de s'engager
Questions fréquentes à Saint-Malo
Quelle capacité d'emprunt pour un achat à Saint-Malo ?+−
Elle dépend de vos revenus, de vos charges existantes et du taux d'endettement maximal accepté par les banques. Un courtier peut affiner cette estimation en tenant compte de votre apport et de la durée souhaitée, que votre projet se situe à Paramé, à Saint-Servan ou dans la couronne sud. Chaque profil emprunteur étant différent, mieux vaut faire réaliser une simulation personnalisée avant toute visite.
Quel apport personnel prévoir pour acheter à Saint-Malo ?+−
Le montant attendu varie selon les établissements bancaires et votre situation, mais il couvre généralement les frais de notaire et une partie des frais annexes liés à l'achat. Un apport plus conséquent peut aussi permettre de négocier de meilleures conditions de taux. Un professionnel indépendant peut comparer plusieurs scénarios selon votre budget.
Comment fonctionnent les appels de fonds pour un achat en VEFA ?+−
Le prix du logement neuf est versé par paliers successifs, liés à l'avancement du chantier : fondations, mise hors d'eau, mise hors d'air, puis achèvement. La banque débloque les sommes correspondantes au fur et à mesure, ce qui limite les intérêts intercalaires aux montants réellement versés. Ce calendrier est encadré par la réglementation de la vente en l'état futur d'achèvement.
Le PTZ est-il applicable à Saint-Malo ?+−
Le prêt à taux zéro reste soumis à des conditions de ressources et concerne l'achat d'une résidence principale par des primo-accédants. Son application dépend aussi de la localisation précise du bien et du type de programme concerné. Un courtier peut vérifier l'éligibilité de votre projet, qu'il soit situé à Rothéneuf, à Marville ou ailleurs dans l'agglomération malouine.
Qu'est-ce que le bail réel solidaire et comment agit-il sur le financement ?+−
Le BRS dissocie la propriété du bâti de celle du terrain, qui reste détenu par un organisme foncier solidaire. Cette dissociation réduit le prix d'acquisition et donc le montant à emprunter, ce qui peut faciliter l'accès à la propriété pour certains ménages. Ce dispositif ne s'applique que sur certains programmes, sous conditions de ressources et de plafonds fixés par la réglementation.
Les prêts employeur se cumulent-ils avec un prêt classique ?+−
Oui, dans de nombreux cas ces prêts complémentaires, proposés par certains employeurs ou organismes collecteurs, peuvent s'articuler avec le prêt principal et avec le PTZ. Leur compatibilité dépend cependant de votre statut professionnel et des règles propres à chaque dispositif. Un courtier peut vérifier ces conditions avant de bâtir votre plan de financement global.
Comment budgéter les travaux lors d'un achat dans l'ancien à Saint-Malo ?+−
Il est recommandé de faire établir des devis précis par des artisans qualifiés avant de finaliser l'offre d'achat, en particulier pour les biens situés à Intra-Muros où certaines contraintes architecturales peuvent s'appliquer. Ces devis permettent d'intégrer une enveloppe travaux directement dans le prêt immobilier initial, plutôt que de devoir solliciter un second emprunt après l'acquisition. Cette anticipation évite aussi les mauvaises surprises une fois les clés remises.
Faut-il choisir un taux fixe ou un taux variable pour un achat à Saint-Malo ?+−
Le taux fixe garantit une mensualité stable sur toute la durée du crédit, ce qui facilite la projection budgétaire, un critère souvent privilégié pour une résidence principale. Le choix dépend aussi de la durée du prêt envisagée et de votre tolérance au risque face aux variations de taux. Un courtier peut simuler plusieurs scénarios pour identifier l'option la plus adaptée à votre situation.
Pourquoi passer par un courtier plutôt que de négocier seul avec sa banque ?+−
Un courtier compare plusieurs offres bancaires simultanément, ce qui permet souvent d'obtenir de meilleures conditions de taux ou d'assurance sans multiplier les démarches. Il connaît aussi les spécificités des financements neufs et anciens sur le secteur malouin, utiles pour calibrer un dossier solide. La mise en relation avec ce professionnel reste gratuite dans le cadre de notre accompagnement.
L'assurance emprunteur peut-elle être changée après la signature du prêt ?+−
Oui, la délégation d'assurance est un droit qui permet de substituer un contrat externe à celui proposé par la banque, sous réserve d'un niveau de garanties équivalent. Cette mise en concurrence peut réduire sensiblement le coût total du crédit sur toute sa durée. Un courtier peut vous orienter vers les meilleures offres disponibles selon votre profil et votre projet à Saint-Malo.
À voir aussi
Un financement pensé pour votre projet malouin
Neuf ou ancien, chaque parcours de financement a ses règles propres : nous vous orientons vers le professionnel adapté à votre achat à Saint-Malo.