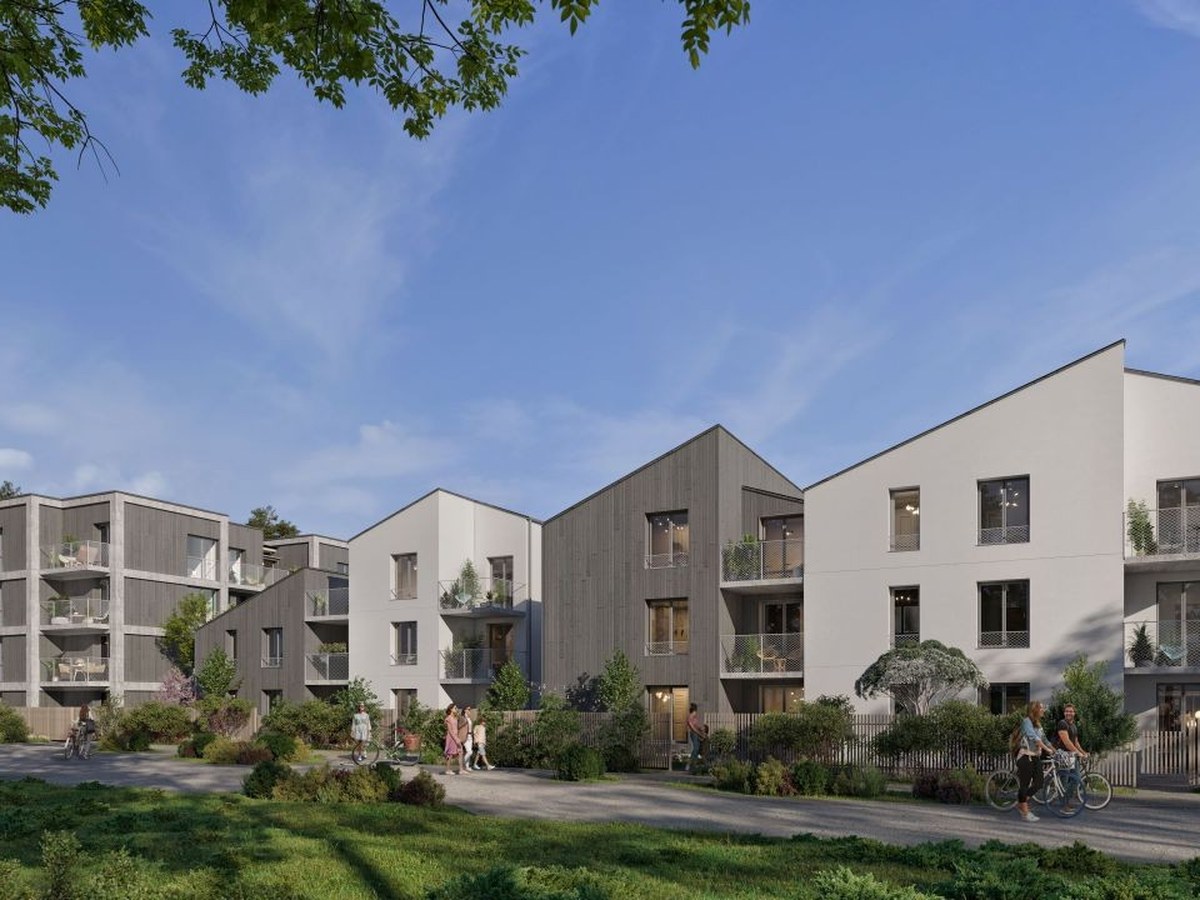
PTZ à Saint-Malo : le prêt à taux zéro pour votre appartement neuf
Un prêt complémentaire, sans aucun intérêt à payer, qui vient s'ajouter à votre crédit principal pour financer une partie de votre future résidence principale à Saint-Malo.
À Saint-Malo, le prêt à taux zéro allège le financement d'un logement neuf à Rocabey, Saint-Servan ou dans l'écoquartier de Lorette. Voici comment fonctionne ce coup de pouce sans intérêts et qui peut en bénéficier.
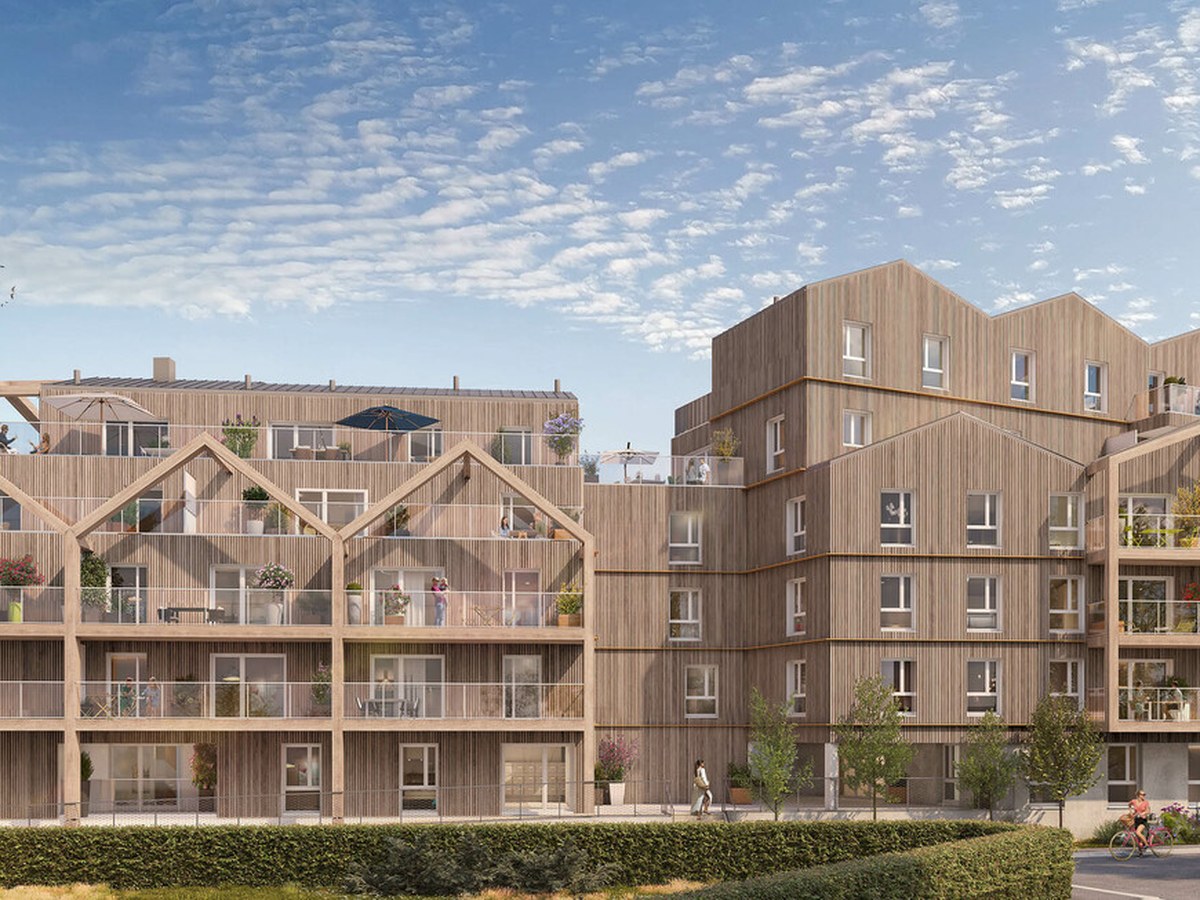
Rue de Tourville — Saint-MaloDu 1 au 5 piècesLivraison 2e trimestre 2028
Arboréa
À partir de195 000 €
Une petite résidence arborée à deux pas de l'Intra-Muros.
Vingt-cinq appartements seulement, du studio au grand familial, dans une résidence à taille humaine plantée d'arbres. Chaque logement dispose d'un balcon ou d'une terrasse et d'un stationnement privatif. L'adresse, à deux pas de l'Intra-Muros et des remparts, permet de tout faire à pied : commerces, écoles, marché et plages. Un format confidentiel apprécié aussi bien en résidence principale qu'en investissement.
Visuels non contractuels ; prix et disponibilités à confirmer.
L'avantage en un coup d'œil
Ce que ce dispositif peut apporter à Saint-Malo
Maximum réglementaire
jusqu'à 50 %
Part de votre appartement neuf financée sans intérêts à Saint-Malo
Pour un appartement neuf et un ménage de la première tranche de ressources, dans la limite du coût d'opération retenu par la réglementation.
Source vérifiée le 2026-09-14
Maximum réglementaire
jusqu'à 162 000 €
Montant maximal du prêt à taux zéro pour un foyer malouin
Plafond atteignable en zone B1, où se situe Saint-Malo, pour un foyer de 5 personnes et plus en première tranche de ressources, soit 50 % d'un coût d'opération retenu de 324 000 €. Le plafond national de 180 000 € ne s'applique qu'en zone A bis, en région parisienne, hors de Saint-Malo et des secteurs couverts par Ouest Neuf.
Source vérifiée le 2026-09-14
En clair, sans jargon
Concrètement, quand vous achetez un logement neuf à Saint-Malo, que ce soit à Rocabey, à Saint-Servan ou dans l'écoquartier de Lorette, votre banque peut vous accorder deux prêts en parallèle : un prêt principal classique et un prêt à taux zéro qui vient compléter le financement. Sur la part couverte par ce second prêt, vous ne remboursez que le capital emprunté, sans aucun intérêt à ajouter, ce qui réduit mécaniquement le coût total de votre crédit. Pour en bénéficier, vous devez acheter ce logement pour en faire votre résidence principale et ne pas avoir été propriétaire de votre résidence principale au cours des années précédant l'achat, sauf situations particulières prévues par la réglementation. Vos ressources sont comparées à un plafond qui dépend de la taille de votre foyer et de la zone où se situe Saint-Malo, et le montant du prêt à taux zéro dépend lui-même du coût de l'opération, dans la limite d'un barème national. Comme le logement doit être neuf et respecter certaines conditions d'occupation, mieux vaut vérifier votre éligibilité avant de signer, pour ne pas découvrir trop tard qu'une pièce manque au dossier.
Comment cela fonctionne
Votre banque, à condition d'avoir passé convention avec l'État, vous accorde le prêt à taux zéro en complément de votre prêt principal, pour financer ensemble l'achat de votre appartement neuf à Saint-Malo, que ce soit à Rocabey, à Saint-Servan ou dans l'écoquartier de Lorette.
Ce prêt ne couvre jamais la totalité de l'opération : il finance une part du prix, le solde restant à la charge de votre prêt principal et, le cas échéant, de votre apport personnel.
Sur la part financée par le prêt à taux zéro, vous ne remboursez que le capital emprunté, sans intérêts ajoutés ; selon votre situation, un différé de remboursement peut même décaler le début des échéances sur cette part.
Avant toute offre de prêt, votre dossier est passé au crible : ressources du foyer, zone réglementaire de Saint-Malo et nature du logement sont vérifiées pour confirmer votre éligibilité.
À qui cela s'adresse
Le prêt à taux zéro s'adresse aux ménages qui achètent à Saint-Malo un logement destiné à devenir leur résidence principale et qui n'ont pas été propriétaires de leur résidence principale au cours des dernières années précédant cet achat, sauf situations particulières prévues par les textes, par exemple certaines situations de handicap ou de catastrophe ayant rendu un logement précédent inhabitable.
Conditions d'accès
Les ressources de votre foyer doivent rester sous un plafond, calculé selon le nombre de personnes qui composent le ménage et la zone réglementaire où se situe Saint-Malo.
Le logement acheté doit être occupé comme résidence principale, et non destiné à la location ou à un usage secondaire dès l'origine.
L'opération doit porter sur un logement neuf, catégorie qui inclut les programmes de Rocabey, de Saint-Servan, des abords de l'Intra-Muros ou de l'écoquartier de Lorette, dans les conditions fixées par la réglementation en vigueur.
Vous devez vous engager à occuper le logement pendant une durée minimale prévue par les textes, avec des règles précises si vous deviez le quitter avant ce terme.
Un projet de logement neuf à Saint-Malo ?
Rocabey, Saint-Servan, les abords de l'Intra-Muros ou l'écoquartier de Lorette : chaque secteur malouin a ses propres programmes neufs et ses propres règles d'éligibilité au prêt à taux zéro. Nos conseillers, indépendants et gratuits, vous aident à confirmer votre situation et à monter votre dossier au bon moment, sans commission ni surcoût.
À mensualité équivalente, le prêt à taux zéro réduit concrètement le coût total de votre crédit, puisque la part financée par ce prêt complémentaire n'est jamais chargée d'intérêts, qu'il s'agisse d'un appartement à Rocabey, à Saint-Servan ou dans l'écoquartier de Lorette.
Cette économie d'intérêts se traduit souvent par une capacité d'emprunt accrue : à budget mensuel identique, vous pouvez viser un logement un peu plus grand, une résidence un peu mieux placée, ou tout simplement sécuriser votre plan de financement avec davantage de marge à Saint-Malo.
Le prêt à taux zéro peut se cumuler, selon votre situation personnelle et le reste de votre montage financier, avec d'autres prêts aidés, ce qui permet dans certains cas d'alléger encore davantage le coût global de votre achat dans le neuf à Saint-Malo.
Le différé de remboursement possible sur la part financée par ce prêt peut aussi soulager votre budget pendant les premières années suivant l'achat, un avantage appréciable si vous investissez dans un logement neuf à Rocabey, à Saint-Servan, près de l'Intra-Muros ou dans l'écoquartier de Lorette alors que vos revenus sont encore amenés à évoluer.
Coup de cœur
Gare TGV à 9 min
Plages et Intra-Muros à 10 min
Jardins partagés
LMNP, LLI et Jeanbrun
Écoquartier de Lorette — Saint-MaloDu 2 au 4 pièces et maison 5 piècesLivraison 1er trimestre 2027
MaloRette
À partir de226 000 €
Le neuf dans l'écoquartier de Lorette, jardins partagés et matériaux biosourcés.
Appartements avec balcon, terrasse ou jardin privatif et une maison individuelle clé en main, au cœur d'un ensemble paysager de l'écoquartier de Lorette. Matériaux biosourcés, belles performances thermiques et parkings en sous-sol. Les jardins partagés et les cheminements piétons donnent au quartier une ambiance de village, à neuf minutes de la gare TGV et à dix minutes des plages et de l'Intra-Muros.
Visuels non contractuels ; prix et disponibilités à confirmer.
Les coûts à prévoir
Le prêt à taux zéro ne génère par lui-même aucun intérêt sur la part qu'il finance, ce qui en fait un vrai complément sans coût additionnel à proprement parler. En revanche, les autres frais habituels d'un achat immobilier restent dus : les intérêts et les frais de dossier de votre prêt principal, les frais de garantie (caution ou hypothèque) exigés par la banque, l'assurance emprunteur calculée sur l'ensemble du capital emprunté, ainsi que les frais d'acte notarié liés à l'acquisition de votre logement neuf à Saint-Malo. Le montant exact du prêt à taux zéro dépend par ailleurs du barème réglementaire en vigueur au moment de l'émission de l'offre de prêt, ce qui signifie qu'un même projet à Rocabey, à Saint-Servan ou dans l'écoquartier de Lorette peut être financé différemment selon la date à laquelle le dossier est monté. Il est donc utile d'anticiper ces frais annexes dans votre plan de financement global, pour avoir une vision complète du coût réel de votre achat, au-delà du seul avantage lié à l'absence d'intérêts sur la part financée par ce prêt.
Et dans le logement neuf à Saint-Malo ?
À Saint-Malo, le prêt à taux zéro s'applique aux logements neufs répondant aux critères réglementaires, qu'il s'agisse d'un appartement à Rocabey, d'un programme à Saint-Servan en bord de mer, d'une résidence à taille humaine proche de l'Intra-Muros ou d'un logement dans l'écoquartier de Lorette. La ville relève de la zone B1, ce qui détermine à la fois les plafonds de ressources applicables et le montant maximal finançable sans intérêts. Que vous visiez un T2 pensé pour un premier achat ou un T5 avec jardin pour accueillir une famille, c'est la nature neuve du bien et le respect des conditions de résidence principale qui ouvrent droit à ce prêt complémentaire, indépendamment du quartier malouin choisi.
Un exemple de montage à Saint-Malo
Imaginons un couple avec deux enfants qui souhaite s'installer durablement à Saint-Malo et qui n'a pas été propriétaire de sa résidence principale ces dernières années. Il repère un appartement neuf à Rocabey, à quelques minutes à pied du centre-ville et des plages, avec une pièce supplémentaire pour le télétravail. Ses ressources entrent dans les plafonds applicables à la zone B1, ce qui lui permet de financer une partie de cet achat grâce au prêt à taux zéro, en complément d'un prêt principal classique souscrit auprès de sa banque. Sur la part couverte par le prêt à taux zéro, aucun intérêt ne s'ajoute aux mensualités, ce qui améliore sa capacité d'emprunt et lui permet d'envisager un logement avec balcon ou terrasse plutôt qu'une surface plus restreinte. Le même raisonnement s'applique à un investisseur qui achète un T2 ou un T3 dans l'écoquartier de Lorette ou près de l'Intra-Muros, à condition que le bien soit occupé comme résidence principale par l'acquéreur et non mis en location dès l'origine. Dans tous les cas, le montage du dossier avant la signature du contrat de réservation reste la clé pour sécuriser cet avantage.
Les paramètres à vérifier pour votre projet
Conditions de primo-accession et d'engagement à occuper le logement comme résidence principale à Saint-Malo
Zonage B1 applicable à la commune de Saint-Malo et son incidence sur les plafonds du prêt
Plafonds de ressources du foyer selon sa composition et la zone réglementaire malouine
Quotité du coût de l'opération finançable sans intérêts pour un appartement neuf à Rocabey, Saint-Servan ou ailleurs à Saint-Malo
Durée de remboursement et durée du différé possible sur la part financée par le prêt à taux zéro
Cumul envisageable avec d'autres prêts aidés dans le montage de votre financement local
Le prêt à taux zéro est-il accordé automatiquement si mes revenus sont modestes ?+−
Non, aucun automatisme n'existe : vos ressources doivent simplement se situer sous le plafond fixé pour la zone B1, dont relève Saint-Malo, en tenant compte de la composition de votre foyer. La banque vérifie aussi que vous respectez les autres conditions, notamment l'absence de propriété de votre résidence principale ces dernières années et la nature neuve du logement visé, que ce soit à Rocabey, à Saint-Servan ou dans l'écoquartier de Lorette.
Peut-on mettre en location un appartement neuf acheté avec un prêt à taux zéro à Saint-Malo ?+−
Le principe du prêt à taux zéro repose sur l'occupation du logement comme résidence principale, pas sur un usage locatif dès l'origine. Louer le bien acheté avec ce prêt, sans respecter les règles d'occupation prévues par les textes, peut remettre en cause l'avantage obtenu, quel que soit le quartier malouin concerné.
Faut-il avoir réservé son logement neuf avant de demander ce prêt à Saint-Malo ?+−
Il vaut mieux monter votre dossier de prêt à taux zéro en parallèle de votre recherche, avant de signer le contrat de réservation d'un appartement à Rocabey, à Saint-Servan ou ailleurs à Saint-Malo. Un dossier constitué trop tardivement risque de vous faire perdre le bénéfice de cette aide, car les conditions sont vérifiées avant l'émission de l'offre de prêt.
Le prêt à taux zéro fonctionne-t-il de la même façon dans tous les quartiers de Saint-Malo ?+−
Oui, le zonage B1 s'applique à l'ensemble de la commune de Saint-Malo, qu'il s'agisse de Rocabey, de Saint-Servan, des abords de l'Intra-Muros ou de l'écoquartier de Lorette. Ce sont les caractéristiques de votre foyer et la nature neuve du logement qui déterminent le montant du prêt, pas le quartier précis où se situe le bien.
Peut-on cumuler le prêt à taux zéro avec un autre prêt aidé pour un achat à Saint-Malo ?+−
Dans de nombreux cas, oui : le prêt à taux zéro peut se combiner avec d'autres prêts aidés selon votre situation personnelle et le montage financier retenu par votre banque. Chaque dossier étant différent, il est recommandé de faire vérifier les possibilités de cumul avant de vous engager sur un logement neuf à Saint-Malo.
Que se passe-t-il si je dois quitter mon logement neuf avant la fin de la durée d'occupation exigée ?+−
Des règles précises encadrent les départs anticipés, avec des conséquences qui dépendent du motif et du moment où vous quittez le logement financé grâce au prêt à taux zéro. Il est important de connaître ces règles dès le montage du dossier, que votre achat se situe à Rocabey, à Saint-Servan ou dans l'écoquartier de Lorette, pour éviter toute mauvaise surprise.
Le montant du prêt à taux zéro est-il le même pour un T2 et pour un T5 à Saint-Malo ?+−
Le montant dépend surtout du coût de l'opération retenu par la réglementation et de la composition de votre foyer, pas uniquement de la taille du logement. Un T5 avec jardin destiné à une famille nombreuse peut ainsi ouvrir droit à un montant plus élevé qu'un T2 pour une personne seule, dans les limites fixées par le barème en vigueur à Saint-Malo.
Dois-je passer par une banque en particulier pour obtenir ce prêt à Saint-Malo ?+−
Le prêt à taux zéro doit être accordé par un établissement ayant passé convention avec l'État ; toutes les banques ne proposent pas systématiquement ce produit dans les mêmes conditions. Nos conseillers, gratuits et indépendants, peuvent vous orienter vers les interlocuteurs adaptés à votre projet de logement neuf à Saint-Malo.
Le prêt à taux zéro couvre-t-il les frais de notaire pour un achat à Saint-Malo ?+−
Non, ce prêt finance une part du prix du logement neuf, mais il ne prend pas en charge les frais annexes comme les frais d'acte notarié, les frais de garantie ou l'assurance emprunteur. Ces coûts restent à intégrer dans votre plan de financement global, quel que soit le quartier malouin où vous achetez.
À voir aussi
Prix promoteur · 0 € de commissionNotre façon de travailler
Les trois engagements Ouest Neuf
Le même prix qu’en direct
Tous les programmes disponibles
Un conseil libre et indépendant
Le prix du promoteur, sans commission
Vous achetez au tarif direct promoteur. Notre intervention ne coûte rien à l'acheteur : pas d'honoraires, pas de surcoût, pas de frais de dossier. Les offres promotionnelles et avantages du moment vous sont acquis exactement comme si vous vous étiez présenté au bureau de vente.
Tout le marché neuf dans un seul catalogue
Nous travaillons avec l'ensemble des promoteurs. Vous comparez donc les résidences entre elles, à la même table : l'orientation d'un séjour, la profondeur d'un balcon, le niveau de charges, l'emplacement réel dans le quartier, la date de livraison.
Un conseil libre, parce qu'aucun programme n'est « le nôtre »
Un commercial en bureau de vente défend son programme : les autres sont ses concurrents. Nous n'avons pas ce conflit d'intérêt — tous les programmes sont dans notre catalogue. Nous pouvons donc vous dire qu'un bien ne vous convient pas, et vous en montrer un meilleur ailleurs.
Comparer les programmes à Saint-MaloConditions commerciales (prix promoteur, sans aucun frais supplémentaires) Notre accompagnement complet pour ZÉRO EUROS.
Parlons de votre prêt à taux zéro à Saint-Malo
Rocabey, Saint-Servan, Intra-Muros ou écoquartier de Lorette : nos conseillers indépendants étudient gratuitement votre éligibilité et montent votre dossier de financement neuf.